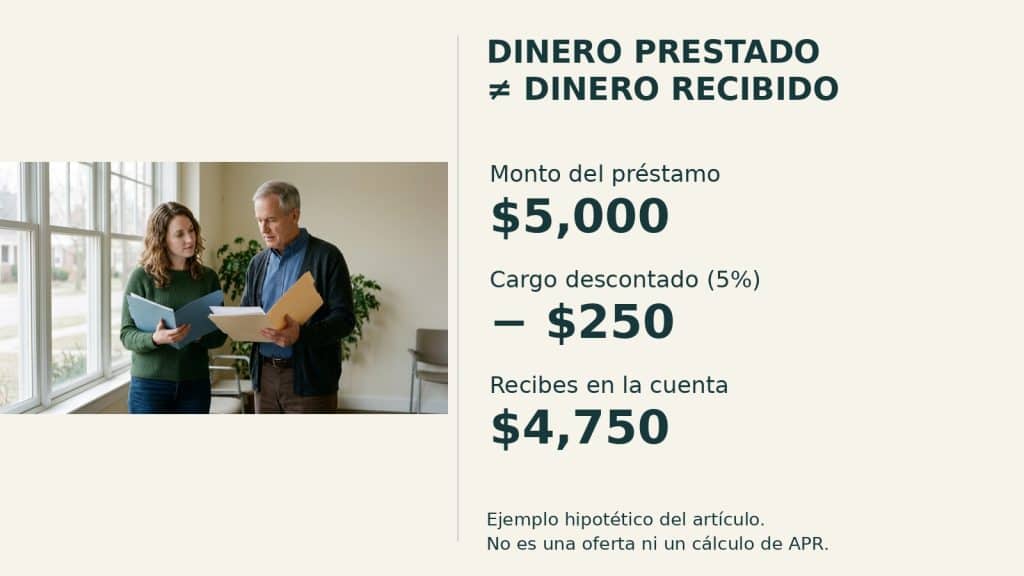
Un préstamo de $5,000 puede dejar solo $4,750 en tu cuenta si descuenta una comisión del 5% al desembolsar.
Es un supuesto educativo, no una oferta. Para comparar la APR de préstamos personales de consumo en Estados Unidos, empieza por el efectivo que necesitas recibir y coloca al lado el calendario y el total de pagos. Una tasa anunciada no permite reconstruir por sí sola esas cantidades.
La ficha de comparación: efectivo, APR y pagos
| Dato | Qué anotar | Qué evita |
|---|---|---|
| Efectivo neto | Dinero realmente disponible tras descuentos iniciales | Comparar préstamos que no cubren la misma necesidad |
| APR | Porcentaje divulgado para tu propuesta | Confundir tasa base con costo financiero anualizado |
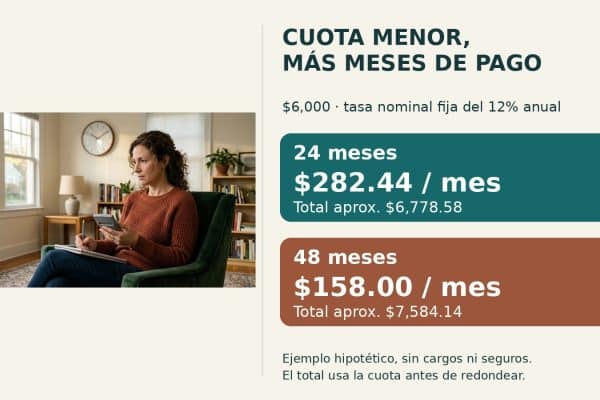
| Plazo | Número y frecuencia de pagos | Interpretar una cuota menor como ahorro automático |
| Total de pagos | Suma prevista siguiendo el contrato | Ignorar cuánto dinero saldrá durante toda la operación |
| Condiciones adicionales | Mora, seguros opcionales y pago anticipado | Dejar riesgos importantes fuera de la comparación |
Completa la ficha con documentos de la misma etapa. Una estimación publicitaria no tiene el mismo valor que condiciones individuales verificadas. Si falta un campo, deja el espacio pendiente y pregunta; rellenarlo con un promedio encontrado en internet crea una precisión que la propuesta todavía no ofrece.
Por qué tasa de interés, APR y efectivo neto son cifras distintas
La tasa de interés describe el precio del capital prestado. La APR, sigla inglesa de tasa porcentual anual, incorpora el interés y ciertos cargos financieros según las reglas de divulgación. Por eso no conviene comparar la APR de una propuesta con la tasa de interés de otra: son medidas diferentes, aunque ambas aparezcan como porcentajes.
El monto del préstamo tampoco siempre coincide con el dinero que llega a tu cuenta. La FDIC explica en español que pueden descontarse cargos administrativos antes de entregar los fondos. Un cargo inicial puede descontarse del desembolso o financiarse de otra manera. Finalmente, el total de pagos refleja lo que desembolsarías siguiendo el calendario acordado, sin suponer atrasos, cambios de tasa o pagos extraordinarios.
Para las operaciones de crédito cerrado cubiertas por la norma, la sección 1026.18 de Regulation Z (texto normativo en inglés) contempla, según corresponda, el monto financiado, el cargo financiero, la APR, el calendario y el total de pagos. Leer esos campos juntos ofrece una comparación más útil que mirar únicamente el anuncio.
Una comisión que reduce el efectivo: ejemplo hipotético
Imagina un préstamo de $5,000 con un cargo de originación hipotético del 5%, descontado al desembolsar. El cálculo es $5,000 × 0.05 = $250. Recibirías $4,750, aunque la obligación contractual parta de un principal de $5,000. Aquí se supone expresamente esa forma de cobrar; otros contratos pueden tratar el cargo de manera distinta.
Si necesitas exactamente $5,000 disponibles, no basta con sumar $250 al monto solicitado. Bajo el mismo supuesto, cada dólar prestado entrega 95 centavos netos: $5,000 ÷ 0.95 = aproximadamente $5,263.16. Esto muestra por qué pedir más dinero para compensar un cargo puede aumentar la deuda. No es una recomendación de aumentar el préstamo.
La cuenta anterior tampoco calcula la APR. Para hacerlo se necesitan los flujos y las fechas de pago, además de identificar qué cargos entran en la definición legal. La conclusión práctica es más sencilla: anota por separado cuánto debes, cuánto recibes y qué parte del costo aparece ya incorporada en las divulgaciones.
Los cargos que merecen una segunda lectura
Según la explicación del CFPB sobre cargos de préstamos personales en cuotas (material en inglés), pueden existir cargos de originación, documentación, pagos tardíos y determinados seguros. La entidad señala que los seguros de crédito o discapacidad son generalmente opcionales. Eso no significa que todos los préstamos incluyan esos productos ni que cada cargo tenga el mismo tratamiento en la APR.
Pregunta si un producto adicional es obligatorio, cuánto cuesta sin financiar y cuánto aumenta la obligación si se incorpora al préstamo. Solicita también una propuesta sin ese producto cuando sea opcional. Una protección que parece pequeña por mes puede cambiar el efectivo disponible o el total pagado; su utilidad debe evaluarse por sus condiciones, no por el nombre.
Evita contar dos veces un costo. Si ya está incluido en el total de pagos que comparas, no lo sumes otra vez como si fuera independiente. En cambio, una cantidad pagada fuera del calendario necesita una línea separada. Esta distinción permite conciliar tu comparación con el dinero que efectivamente sale de tu cuenta.
Por qué una APR menor no resuelve toda la decisión
La APR sirve para comparar el costo anualizado, pero no sustituye el plazo ni el presupuesto. Dos préstamos con distinta duración pueden tener una relación diferente entre cuota y costo total. Además, una tasa variable introduce incertidumbre: pregunta qué puede cambiar, cuándo y cómo afectaría los pagos, sin asumir que permanecerán iguales.
También importa el riesgo de incumplir. Una cuota que apenas cabe en un mes normal puede ser difícil cuando coinciden una reparación y un gasto médico. La comparación debe reservar espacio para obligaciones esenciales. Como complemento organizativo, la guía del portal sobre gestión de deudas y equilibrio financiero personal ayuda a ordenar compromisos, sin sustituir las divulgaciones de cada oferta.
Qué aclarar antes de aceptar condiciones
Revisa también si el pago se envía directamente a otro acreedor o si todo el dinero llega a tu cuenta. En una operación destinada a cancelar otra deuda, parte del crédito puede utilizarse en tu nombre sin convertirse en efectivo disponible. El objetivo de la ficha no es que todas las cantidades sean idénticas, sino entender qué función cumple cada una y conciliarla con el destino del préstamo.
Si comparas documentos de días diferentes, confirma que las condiciones sigan disponibles antes de tratarlas como alternativas simultáneas. Guarda la versión que evaluaste y pregunta qué podría cambiar antes de formalizar. Una estimación vencida puede seguir siendo útil para aprender, pero no prueba que hoy puedas contratar bajo esos mismos términos.
- ¿El desembolso mostrado es bruto o neto de cargos?
- ¿La APR corresponde a mi propuesta o a un rango publicitario?
- ¿La tasa es fija o puede ajustarse?
- ¿Qué pagos quedan fuera del total presentado?
- ¿Existe una condición de descuento que pueda perder?
- ¿Cómo se aplicaría un pago extra al saldo?
Guarda la respuesta junto con el documento y su fecha. Si una explicación telefónica contradice el contrato, pide que se resuelva por escrito antes de comprometerte. El objetivo no es acumular papeles, sino conservar una versión coherente del monto, del precio y de las obligaciones que estás evaluando.
En la copia de cada propuesta, marca dónde aparece cada respuesta. Si el efectivo se destina a otro acreedor, conserva también la instrucción de desembolso: explica por qué una parte del crédito no llegará a tu cuenta. La ficha debe poder conciliarse con esos documentos, incluidos los cargos pagados fuera del calendario.