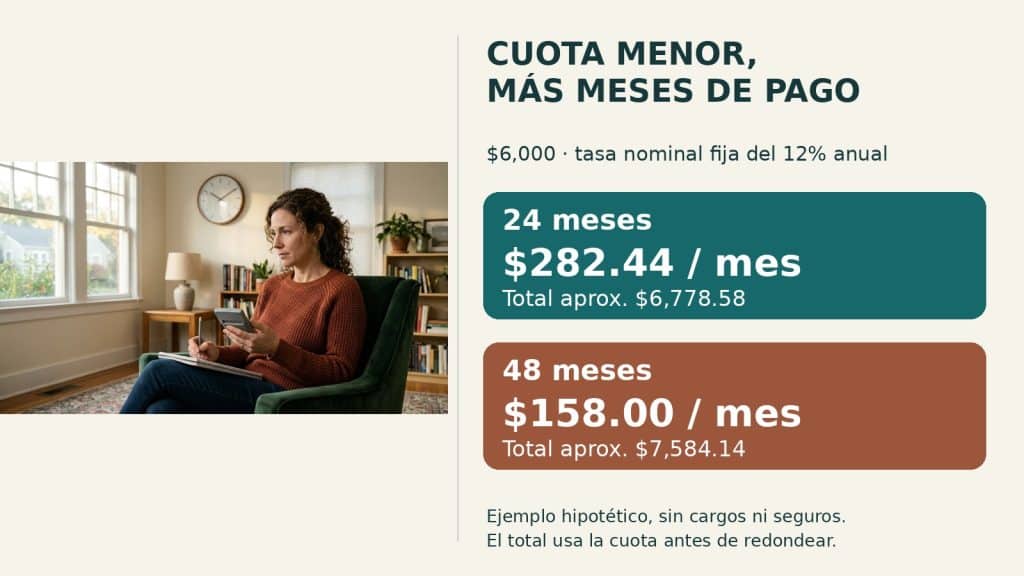
En el ejemplo de esta guía, alargar un préstamo de 24 a 48 meses baja la cuota unos $124, pero añade unos $806 de interés.
24 o 48 meses para devolver los mismos $6,000
Ejemplo hipotético: se financian $6,000 con interés nominal anual fijo del 12%, pagos mensuales y amortización estándar, sin cargos, seguros ni penalidades. La tasa mensual empleada es 0.12 ÷ 12. La fórmula divide el principal multiplicado por esa tasa entre uno menos el factor de descuento correspondiente al número de pagos.
| Plazo supuesto | Cuota aproximada | Total aproximado | Interés aproximado |
|---|---|---|---|
| 24 meses | $282.44 | $6,778.58 | $778.58 |
| 48 meses | $158.00 | $7,584.14 | $1,584.14 |
Los totales se calcularon con cuotas sin redondear y después se redondearon a centavos; un calendario real puede ajustar el último pago. Los valores son educativos, no cotizaciones ni tasas vigentes de mercado. El ejemplo mantiene constante la tasa para aislar el efecto del plazo, algo que dos propuestas reales no necesariamente hacen.
La segunda alternativa deja más espacio mensual, pero exige pagar durante más tiempo y genera más interés en estos supuestos. La primera termina antes, aunque su cuota mayor podría resultar frágil en un presupuesto ajustado. Elegir solo por el menor costo total tampoco funciona si la mensualidad hace probable un atraso.
Qué cambia al alargar el calendario
La FDIC explica en español los préstamos a plazos: se devuelve el dinero en cuotas durante un período definido. En el préstamo personal de crédito cerrado que aquí se analiza, recibes una cantidad al inicio. La FDIC también distingue tasas fijas y variables o ajustables. Por tanto, no basta con que el anuncio diga «cuotas» para concluir que todas las variables permanecerán iguales.
En un préstamo amortizable con tasa fija, cada pago normalmente cubre interés y una parte del principal. A medida que disminuye el saldo, cambia la distribución entre ambos componentes. Cuando el plazo es más largo, el saldo suele tardar más en desaparecer. Aunque la mensualidad baje, el tiempo adicional puede aumentar el interés acumulado.
No todos los contratos calculan el interés o aplican anticipos de la misma forma. Antes de usar una calculadora, confirma si el producto sigue los supuestos de esa herramienta. Un resultado matemático correcto aplicado al contrato equivocado puede producir una expectativa de ahorro incorrecta.
La fecha final también tiene valor
Marca el último pago en un calendario personal y mira qué obligaciones podrían coincidir con él. Un automóvil que necesitará mantenimiento, una renovación de alquiler o el inicio de estudios de un familiar pueden cambiar la comodidad de una cuota que hoy parece manejable. No hace falta predecir cada gasto; sí reconocer compromisos previsibles.
Después evalúa el motivo del préstamo. Financiar durante mucho tiempo un gasto que se consume enseguida puede dejarte pagando cuando la necesidad ya quedó atrás. Esa observación no vuelve ilegal ni necesariamente incorrecta la operación, pero permite preguntarte si el monto o el momento podrían ajustarse antes de asumir años de pagos.
La frecuencia y el último pago pueden cambiar la comparación
Hay otro detalle útil: la frecuencia de pago. Una propuesta semanal y otra mensual no se comparan contando solamente el importe de cada cuota. Necesitas conocer el número exacto de pagos y las fechas de todo el calendario. Evita convertir automáticamente cuatro semanas en un mes contractual; utiliza el cronograma que la entidad realmente entrega.
Pregunta también si existe algún pago final diferente. Una mensualidad destacada en publicidad no demuestra que el último desembolso tenga el mismo importe. Al leer el calendario completo puedes detectar esa diferencia antes de incorporarla a tu presupuesto. Si el documento no permite identificar cuándo termina la obligación, todavía falta información para comparar su duración.
Para probar una mensualidad, ubícala en dos meses de tu presupuesto: uno habitual y otro en que los ingresos fueron menores. Mantén en ambos el efectivo neto que necesitas financiar. Si cambias a la vez monto, tasa y plazo, anota cada diferencia; de otro modo no sabrás qué produjo el alivio o el aumento de costo.
Esta prueba no exige escoger automáticamente el calendario más corto. Puede mostrar que necesitas reducir el monto, esperar, negociar el gasto original o buscar una alternativa sin deuda. Una evaluación responsable permite rechazar una operación, no solamente seleccionar una de las opciones presentadas.
¿Pagar extra siempre acorta el préstamo?
No lo des por hecho. Pregunta si un abono adicional se aplica al principal, si adelanta vencimientos o si primero cubre cargos pendientes. También conviene confirmar el procedimiento para indicar el destino del dinero. Una instrucción clara evita pensar que redujiste saldo cuando el sistema simplemente mostró un próximo pago más lejano.
La divulgación prevista en Regulation Z, sección 1026.18 (texto normativo en inglés), para operaciones cubiertas y según corresponda, incluye información sobre pago anticipado. Eso no equivale a una prohibición general de penalidades para todos los préstamos personales del país. El contrato, el tipo de entidad y la ley aplicable importan; pide identificar la cláusula concreta en lugar de asumir una regla universal.
Si tu intención es liquidar antes, solicita un saldo de cancelación válido hasta una fecha determinada y pregunta qué ocurre si el pago llega después. El saldo de una pantalla puede no coincidir con la cantidad necesaria para cerrar la cuenta en otro día. Guarda además el comprobante de liquidación y revisa el estado posterior.
Cuando el presupuesto cambia después de firmar
Si anticipas dificultades, habla con el administrador del préstamo antes de la fecha de pago. El CFPB menciona, en una explicación en inglés, que podrían existir aplazamientos, tolerancia temporal o planes de pago; no son beneficios garantizados. Pide conocer el efecto sobre intereses, plazo, cargos y reportes crediticios antes de aceptar una modificación.
Una cuota suspendida no necesariamente desaparece. Puede trasladarse a otra fecha o cambiar el costo final según el acuerdo. Conserva las condiciones por escrito y actualiza tu calendario para no interpretar una pausa como cierre de la deuda. Si hay débitos automáticos, confirma por separado cómo se ajustarán.
Cuando acuerdes un cambio, conserva el calendario anterior y el nuevo. Compara el próximo vencimiento, el último pago y la suma pendiente en ambos. Si la entidad confirma una pausa pero el débito sigue programado, pide que concilie las dos instrucciones antes de dar el trámite por terminado.
Anota además si la modificación es temporal o permanente. Una cuota reducida durante unos meses no permite calcular todo el préstamo multiplicando ese nuevo importe por el plazo restante. Necesitas el calendario posterior a la reducción y la explicación de cualquier cantidad que se traslade al final.