Detener el próximo débito y retirar el permiso para todos los pagos automáticos de un préstamo son gestiones distintas.
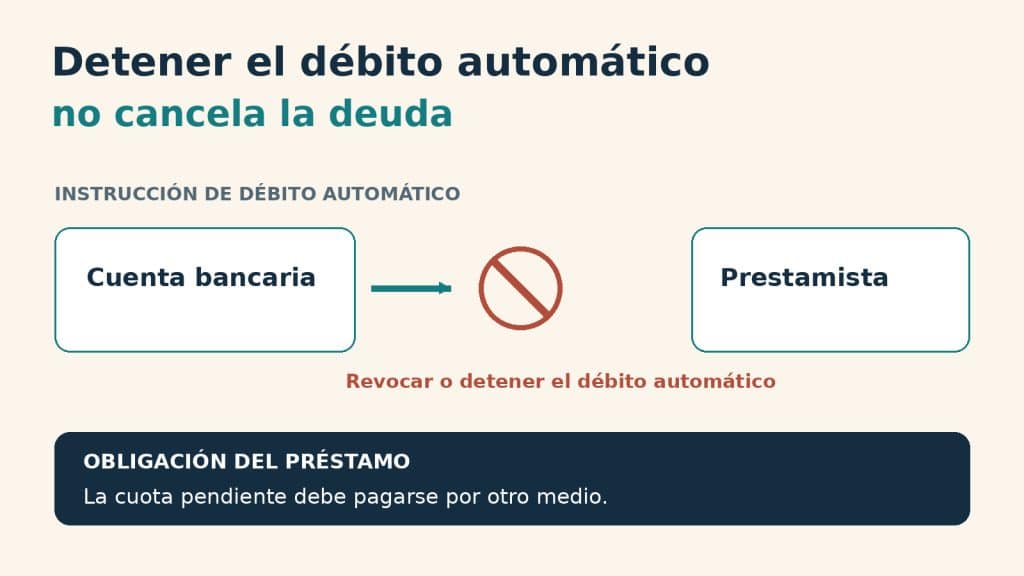
La urgencia depende de la fecha programada. Esta explicación se refiere a transferencias electrónicas recurrentes desde cuentas de consumidor en Estados Unidos; no presume que un cargo de tarjeta o un pago enviado por el banco se detengan de la misma forma. Cambiar el método de cobro tampoco cancela la obligación de pagar el préstamo.
Si el próximo débito está cerca
Para una transferencia preautorizada cubierta, Regulation E permite una orden de detener el pago comunicada a la institución al menos tres días hábiles antes de la fecha programada. La institución puede exigir confirmación escrita dentro de los 14 días de una instrucción oral, siguiendo las condiciones de la norma. Consulta también sus procedimientos y eventuales cargos.
Una orden de detener un pago concreto y una revocación de autorización continua no son necesariamente la misma gestión. Explica qué necesitas y pide confirmación del alcance. Si el vencimiento está cerca, no asumas que un correo enviado a última hora impedirá el siguiente movimiento o resolverá por sí solo la obligación contractual.
Un pago rechazado sigue necesitando atención
Una devolución por falta de fondos también necesita seguimiento separado. Que el movimiento no se complete no demuestra que la mensualidad esté pagada, y no debes asumir que el sistema hará otro intento en una fecha conveniente. Pregunta al administrador si habrá un nuevo cargo y cómo evitar duplicarlo al realizar un pago por otra vía.
Si acuerdas una solución temporal, confirma tanto el estado del préstamo como la instrucción bancaria. Corregir uno no siempre actualiza el otro. Ese doble seguimiento es especialmente importante durante una mudanza, un cambio de empleo o el traslado de tus depósitos a otra cuenta.
Para retirar el permiso de cobros futuros
El procedimiento del CFPB para detener pagos automáticos (material en inglés) comienza por contactar a la empresa y comunicar que retiras el permiso, con seguimiento escrito. También aconseja contactar al banco o cooperativa y guardar constancia. Se trata de cambiar o detener una forma de cobro; el préstamo continúa sujeto a sus obligaciones.
Antes de revocar, prepara otro método para realizar los pagos que sigan correspondiendo. Confirma cómo se procesarán, con qué referencia y cuánto tiempo necesitan. Si envías un pago manual mientras el débito sigue activo, podrías pagar dos veces; si esperas demasiado, podrías dejar vencer la cuota.
Conserva fechas, confirmaciones y copias de lo enviado. No hace falta compartir públicamente números completos de cuenta para demostrar una gestión. Si cambias de banco, revisa además qué débitos siguen asociados a la cuenta anterior y no supongas que cerrar una cuenta comunica automáticamente la modificación al prestamista.
Antes de autorizar: quién inicia el movimiento
En el débito automático, autorizas a la empresa a retirar fondos de tu cuenta. En el servicio de pago de facturas del banco, normalmente instruyes a tu institución para enviar un pago. El CFPB distingue ambos mecanismos en su guía en español sobre formas de pagar las cuentas (PDF). Saber quién inicia el movimiento ayuda a identificar con quién debes cambiar una instrucción o reportar un problema.
Guarda una copia de la autorización y revisa importe, frecuencia, fecha inicial y procedimiento de revocación. Para transferencias preautorizadas cubiertas, la sección 1005.10 de Regulation E (texto normativo en inglés) exige una autorización escrita, firmada o autenticada de forma similar, y que se entregue una copia al consumidor. No aceptes instrucciones vagas sobre retiros indefinidos.
Si los importes pueden variar, pregunta qué avisos recibirás y qué rango autorizaste. La regla incluye requisitos de aviso para cambios de monto y opciones relativas a rangos. Una autorización flexible no equivale a permiso para cualquier retiro, cualquier día y sin información verificable.
Un descuento por débito no elimina la comparación
Algunas entidades ofrecen una reducción de tasa por ciertos pagos automáticos, como explica el CFPB, pero no todas lo hacen ni mantienen las mismas condiciones. Si tu propuesta menciona ese beneficio, revisa el valor con y sin descuento, cuándo comienza y qué situaciones pueden hacerlo terminar.
No aceptes una condición supuestamente obligatoria sin distinguirla de una preferencia comercial. Regulation E limita condicionar crédito al pago mediante transferencias electrónicas preautorizadas, con excepciones como determinados planes de sobregiro o crédito para mantener un saldo mínimo. Esa regla no debe resumirse como una prohibición absoluta aplicable a cualquier producto y mecanismo imaginable.
Para un préstamo personal ordinario, pide que te indiquen otros medios disponibles y cualquier diferencia de condiciones. Si el contrato y la explicación comercial no coinciden, conserva ambos documentos y busca aclaración antes de autorizar retiros. La comodidad no sustituye el derecho a entender cómo saldrá el dinero.
La semana en que el saldo no alcanza
Ejemplo hipotético: una cuenta tiene $420 disponibles antes de dos movimientos previstos. Sale un pago de vivienda de $300 y después debe cargarse una cuota de préstamo de $180. La operación deja un faltante de $60: $420 − $300 − $180 = −$60, antes de considerar cómo procesa la institución esos movimientos.
El banco podría rechazar una operación o tratarla conforme a sus condiciones, y podrían existir cargos del banco o del acreedor. El ejemplo no predice cuáles ni fija sus importes. Muestra que tener dinero suficiente para una sola factura no significa poder cubrir todas las instrucciones programadas.
Por eso conviene consultar saldo disponible, no únicamente saldo contable, y revisar operaciones pendientes. Un depósito esperado tampoco siempre está disponible de inmediato. La programación del préstamo debe convivir con alquiler, servicios y compras esenciales, no evaluarse como si fuera la única salida de la cuenta.
Si aparece un débito que no autorizaste
Contacta de inmediato a tu banco o cooperativa y describe qué movimiento cuestionas. Guarda el estado de cuenta y la autorización, si existe. Los derechos y plazos de investigación de errores dependen de las circunstancias; este artículo no reemplaza el procedimiento de tu institución ni debe usarse para demorar un aviso.
Si ya habías revocado el permiso, aporta la fecha y el comprobante. Evita resolver el caso entregando códigos de acceso a quien te llama prometiendo una devolución. Una reclamación auténtica puede tramitarse desde canales comprobados sin compartir contraseñas ni aceptar acceso remoto a tu dispositivo.
Una rutina pequeña que sí mejora el control
Antes del vencimiento, revisa el saldo y los demás cargos programados; después, confirma que el pago se aplicó al préstamo correcto. Si hay un cambio de fecha, cuenta o administrador, vuelve a revisar la autorización. Estas verificaciones no eliminan todo riesgo, pero permiten detectar diferencias cuando aún hay tiempo de preguntar.
Después de cambiar el método, comprueba el primer vencimiento con especial atención: el banco debe reflejar la instrucción de pago y el administrador debe registrar su aplicación a la cuota. Si uno confirma el envío y el otro no registra el abono, conserva la referencia de la operación para que puedan localizarlo.