Un porcentaje de deuda aparentemente moderado puede convivir con un presupuesto al que solo le quedan $20 después de pagar lo esencial.
La diferencia está en el denominador y en los gastos que cada cálculo deja fuera. La relación deuda e ingreso usa ingreso bruto; tu cuenta bancaria necesita cubrir las facturas con dinero neto. El siguiente caso hipotético muestra las dos lecturas para un préstamo personal en Estados Unidos.
El caso: un DTI de 24.5% y apenas $20 libres
Ejemplo hipotético: una trabajadora recibe $4,000 brutos al mes y tiene pagos de deudas de $420, $180 y $150. La suma es $750; al dividirla entre $4,000 y multiplicar por cien, el DTI resulta 18.75%. Si añade una cuota de $230, los pagos de deudas pasan a $980 y el indicador sube a 24.5%.
Ahora mira otra capa del mismo ejemplo. Sus ingresos netos disponibles son $3,200 y sus gastos esenciales, distintos de esas cuotas, suman $2,200. Después de cubrir $750 en deudas y la nueva cuota de $230, quedarían solo $20: $3,200 − $2,200 − $750 − $230. La aritmética explica por qué el porcentaje no basta.
Esas cantidades no representan un umbral recomendable, un perfil elegible ni condiciones de ninguna institución. El caso demuestra que el DTI utiliza ingreso bruto, mientras que las facturas se pagan con dinero disponible. También deja fuera gastos irregulares que no aparezcan todavía en la lista mensual.
El cálculo del DTI, sin confundir bruto con neto
DTI significa debt-to-income ratio, o relación deuda e ingreso. Según la explicación en español de la NCUA sobre cómo calcular el DTI, se suman los pagos mensuales de deudas y se dividen entre el ingreso bruto mensual. El ingreso bruto es, en general, el dinero ganado antes de impuestos y otras deducciones. El resultado se expresa como porcentaje.
Los límites de evaluación varían según el producto y el prestamista. Por eso una cifra difundida para una hipoteca no debe trasladarse automáticamente a un préstamo personal. Tampoco conviene confundir una pauta de presupuesto con un requisito legal de aprobación: cumplen funciones distintas.
Prepara una lista de obligaciones y confirma qué pagos considera la entidad en su cálculo. Hay diferencias entre sumar cuotas de deudas, registrar gastos de vida y demostrar ingresos aceptables para una evaluación. La renta merece aparecer en tu presupuesto aunque su tratamiento dentro del indicador concreto dependa del método utilizado.
Qué preguntarle a la entidad sobre el cálculo
El CFPB indica que los términos de un préstamo personal (material en inglés) pueden depender del crédito, los ingresos, las deudas, el monto, el plazo y otros factores. Un buen presupuesto no obliga a una entidad a conceder crédito. Sin embargo, permite detectar una cuota que sería incómoda incluso si la solicitud resultara aprobada.
Pregunta cómo se documentan los ingresos variables, qué obligaciones se incluyen y si el cálculo cambia cuando hay un cofirmante. Evita enviar información personal a intermediarios cuya identidad no hayas verificado. La necesidad de demostrar ingresos no autoriza a compartir contraseñas bancarias ni códigos de seguridad por mensajes informales.
Para ordenar el conjunto de obligaciones, puedes complementar esta prueba con la lectura sobre gestión de deudas del hogar. En tu registro, deja separados el DTI calculado con ingreso bruto y el saldo que queda después de gastos y cuotas. Conserva también el mes utilizado: una cifra de temporada alta no describe necesariamente el efectivo disponible durante el resto del año.
Qué entra en el indicador y qué necesita su propio registro
- Obligaciones de deuda: acreedor, pago mensual exigido, saldo y vencimiento.
- Gastos de vida: vivienda, servicios, alimentación, transporte, cuidados y otros compromisos esenciales.
- Reservas y gastos irregulares: impuestos previstos, seguros, reparaciones y necesidades que no llegan cada mes.
Separarlos evita sumar dos veces un gasto o dejarlo fuera porque no es una deuda. Una prima de seguro anual no aparece todos los meses en el banco, pero necesita un lugar en el plan. El monto que apartes dependerá de tus facturas reales, no de un porcentaje genérico presentado como válido para todos.
También revisa si alguna deuda terminará pronto. No la elimines del cálculo actual antes del último pago ni supongas que el prestamista hará ese ajuste de la misma manera. En tu presupuesto futuro puedes mostrar el cambio, dejando clara la fecha y verificando que no existan cuotas finales o cargos pendientes.
Cuando el ingreso baja, cambia el resultado
Quien trabaja por cuenta propia, recibe propinas o tiene horas cambiantes necesita observar varios meses y distinguir ingresos de actividad de dinero disponible para el hogar. Un depósito grande puede incluir fondos destinados a impuestos o gastos del negocio. Tratarlo entero como ingreso libre exagera la capacidad de asumir una cuota personal.
En el ejemplo anterior, imagina que un mes el neto baja a $2,800, manteniendo los mismos gastos y obligaciones. El resultado sería negativo en $380: $2,800 − $2,200 − $750 − $230. El préstamo no cambió; cambió el efectivo que lo sostiene. Por eso resulta útil hacer la prueba con un mes bajo realista, además del habitual.
No presentes ingresos esperados como si ya estuvieran confirmados. Puedes registrarlos en una columna separada, con su grado de incertidumbre. Para documentación crediticia, pregunta qué registros acepta la entidad y a qué período deben corresponder; no existe una lista universal que garantice que todo prestamista evaluará igual un trabajo independiente.
La revisión por fechas descubre otro tipo de riesgo
Cuando dos personas comparten gastos, evita sumar todos sus ingresos si no estarán disponibles para pagar tu obligación. Un familiar puede colaborar con vivienda sin asumir la cuota del préstamo. Para tu prueba personal, registra únicamente la ayuda que sea realista y distingue el compromiso del hogar de la responsabilidad que tendrás frente al acreedor.
Haz lo mismo con bonificaciones, reembolsos y ventas ocasionales: pueden mejorar un mes sin repetirse en el siguiente. No necesitas ignorarlos, pero sí mostrarlos por separado para que no sostengan artificialmente una cuota recurrente. Un presupuesto legible permite ver qué parte del pago depende de una entrada estable y cuál necesita recursos extraordinarios.
Aunque el mes cierre con saldo positivo, podrías tener un problema la semana en que coinciden varias obligaciones. Anota los días de depósito y vencimiento, además de los montos. Una cuota el día anterior al cobro puede necesitar una reserva que no resulta evidente al mirar únicamente sumas mensuales.
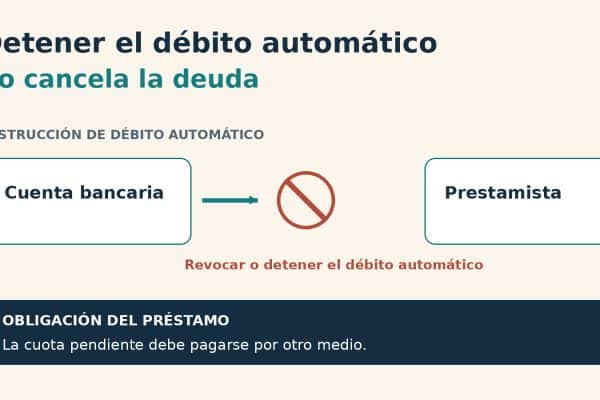
Si quieres cambiar la fecha de un pago, consulta las condiciones y el momento en que se aplicaría. No asumas que una solicitud modifica el vencimiento inmediato. Pide confirmación por escrito y verifica el siguiente estado de cuenta, especialmente cuando exista un débito automático programado.