El aviso de un préstamo personal rechazado puede abrir dos gestiones diferentes: pedir las razones al acreedor y revisar el informe de crédito utilizado.
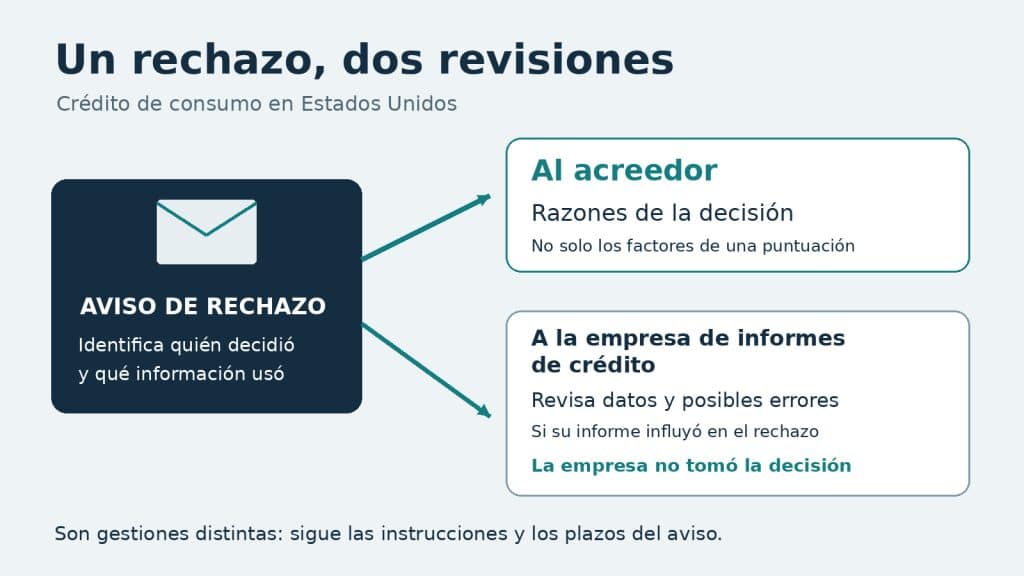
Ambas pueden mencionar 60 días, pero no tienen el mismo destinatario ni persiguen lo mismo. Ten a mano el documento completo, no solo el mensaje «no aprobado» que aparece en una aplicación. En una solicitud personal de consumo en Estados Unidos, la clase de decisión y la información utilizada determinan qué instrucciones debes buscar.
Qué documento tienes: denegación, solicitud incompleta o contraoferta
Una solicitud denegada, una solicitud incompleta y una contraoferta no describen lo mismo. Reúne el correo, la carta y cualquier mensaje del portal de la entidad. Anota el nombre del acreedor que decidió y la fecha del documento. Un sitio que transmite datos a terceros puede no ser quien tomó la decisión final.
La sección 1002.9 de Regulation B (texto normativo en inglés) establece, entre otros supuestos, una notificación dentro de los 30 días siguientes a la recepción de una solicitud completa. La norma también contempla reglas distintas para solicitudes incompletas y otras situaciones. No interpretes ese plazo como una promesa de aprobación, desembolso o respuesta instantánea para cualquier formulario enviado.
Si faltaba documentación, identifica exactamente qué se pidió y qué canal se indicó para entregarla. Guarda constancia de tus envíos. No conviene deducir que la entidad ya tenía una solicitud completa solo porque recibiste un número de referencia o porque cargaste un archivo en una página.
Las razones del acreedor y los factores de la puntuación
La NCUA explica en español el derecho a una explicación escrita cuando se deniega el crédito. Esa orientación general no sustituye las instrucciones ni los plazos concretos del aviso.
Según la orientación del CFPB para solicitudes rechazadas por información crediticia (material en inglés), el prestamista debe comunicar las razones principales de su decisión o informar cómo obtenerlas. Cuando el aviso ofrece pedir esas razones, presta atención al plazo de 60 días indicado para hacerlo. Revisa las instrucciones del documento en lugar de confiar en una conversación informal.
La regla contempla que las razones reflejen los factores realmente considerados. Saber si el problema fue una obligación elevada, ingresos no verificables o información del historial permite responder de manera distinta. La frase «mi puntuación no alcanzó» no sustituye necesariamente los motivos específicos que el aviso debe proporcionar en el caso correspondiente.
Conserva por separado cualquier puntuación que aparezca y sus factores explicativos. Los factores de una puntuación y las razones de la decisión no siempre son equivalentes: un prestamista puede valorar además ingresos, deudas u otros datos. No conviertas una sola cifra en la explicación de todo el proceso.
Cuando el aviso identifica una compañía de informes
Cuando el rechazo se basa total o parcialmente en un informe, el aviso debe identificar la compañía de informes correspondiente y explicar determinados derechos. Entre ellos está solicitar una copia gratuita a esa compañía dentro de los 60 días siguientes al aviso de acción adversa. No confundas este derecho con el plazo para pedir las razones al acreedor: son gestiones distintas, aunque ambos puedan mencionar 60 días.
Si se utilizó una puntuación en la decisión, también corresponde información sobre esa puntuación y sus factores clave conforme a los requisitos aplicables. La compañía que produjo el informe no tomó por ello la decisión crediticia. Para conocer por qué la entidad denegó la solicitud, necesitas dirigirte al acreedor; para revisar los datos del informe, al proveedor identificado.
Utiliza datos de contacto comprobados desde un canal oficial, especialmente si el aviso llegó inesperadamente. Evita entregar información sensible a alguien que te llame ofreciendo «desbloquear» el crédito. Un trámite de revisión no exige pagar por una aprobación garantizada ni compartir códigos de acceso bancario.
Si encuentras una cuenta que no reconoces
Imagina que Valeria recibe un rechazo que menciona obligaciones crediticias elevadas. Al revisar el informe utilizado, encuentra una cuenta que cree ajena. La respuesta adecuada no consiste en borrar de su solicitud todas las deudas: consiste en documentar el dato cuestionado y disputar la información con las partes correspondientes.
Puede reunir el aviso, una copia del informe y los documentos que sustentan su explicación. En la disputa debe identificar la cuenta y el error concreto, sin enviar originales que necesite conservar. Si sospecha suplantación, conviene tratar además la protección de su identidad; una cuenta desconocida no demuestra por sí sola cuál fue el origen del problema.
El CFPB explica que es posible disputar información que se considera inexacta tanto con la compañía de informes como con la empresa que la proporcionó. Una investigación y una eventual corrección no garantizan un préstamo posterior. La entidad podría mantener otros motivos de denegación o evaluar datos diferentes en una nueva solicitud.
Si los datos son correctos
Si el motivo es el nivel de obligaciones, revisa pagos exigidos y capacidad de efectivo, no solo saldos. Si se trata de ingresos, pregunta qué información faltó o qué documento no pudo verificarse. El objetivo es comprender la diferencia entre tu situación y los datos que la entidad consideró, sin inventar ingresos ni modificar documentos.
Un historial breve tampoco es lo mismo que un historial con errores. Son problemas distintos y no se resuelven mediante promesas de «limpieza» inmediata. Antes de contratar un servicio de reparación, entiende qué dato pretende cambiar y por qué. La información negativa correcta no se vuelve falsa porque dificulte una aprobación.
Una carpeta de seguimiento que evite repetir trabajo
- Solicitud y comprobantes de la información presentada.
- Aviso completo, con su fecha y las instrucciones de respuesta.
- Informe revisado y datos concretos que cuestionas.
- Copias de cartas o gestiones, con comprobantes de envío.
- Respuestas recibidas y asuntos todavía pendientes.
Protege esa carpeta: contiene datos personales que no deberían circular por grupos de mensajería. Para una consulta educativa basta normalmente con describir el problema sin exponer números de cuenta completos. Si necesitas asesoría individual, confirma antes la identidad y las prácticas de privacidad de quien recibirá los documentos.
La siguiente decisión no tiene que ser otra solicitud
La información puede mostrar que conviene esperar, reducir una obligación o resolver una discrepancia antes de evaluar nuevo crédito. También puedes revisar si el gasto original admite otra solución. No existe un número universal de días que convierta una denegación en aprobación ni una puntuación que garantice todas las ofertas del mercado.
Si crees que la notificación incumple las reglas o que hubo un trato ilegal, reúne el aviso, las fechas y los mensajes antes de consultar al regulador o a un servicio de asistencia legal competente. Describe qué información pediste y qué respuesta recibiste. Así la consulta podrá centrarse en la actuación concreta del acreedor y no solo en el resultado desfavorable.