Para calcular si conviene refinanciar un préstamo personal, compara lo que falta pagar hoy con todos los desembolsos del préstamo nuevo.
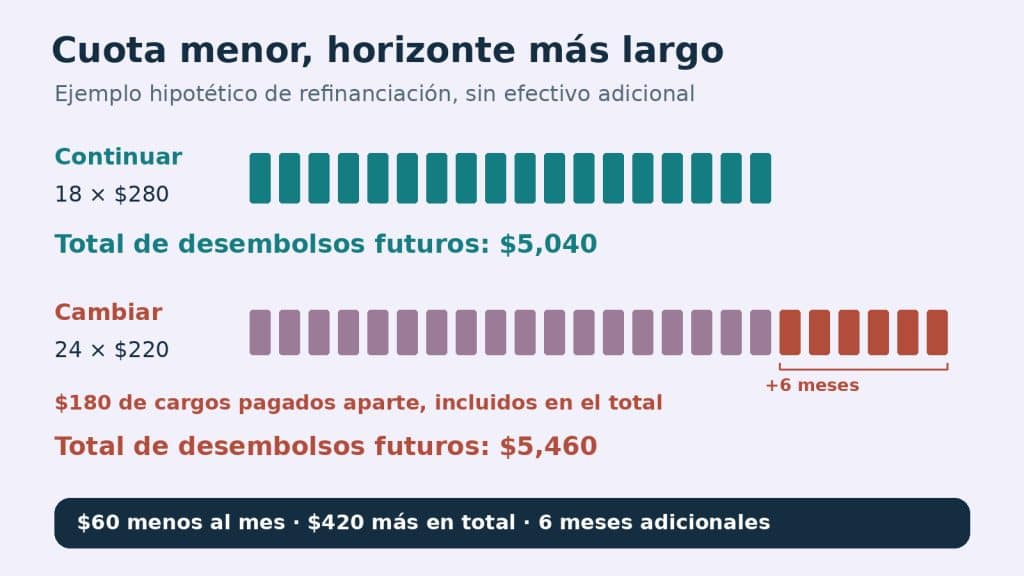
En una hoja de trabajo, separa dos sumas: cuotas pendientes si continúas, y cuotas nuevas más cargos pagados aparte si cambias. No añadas de nuevo un cargo financiado que ya esté incorporado en esas cuotas. El ejemplo siguiente mantiene la misma necesidad de cancelación y no entrega efectivo adicional.
La cuenta: $60 menos al mes, $420 más en total
Imagina que al préstamo actual le quedan 18 cuotas de $280. Si sigues el calendario, desembolsarías $5,040: 18 × $280. Una nueva propuesta hipotética, que cubre la misma cancelación sin entregar efectivo adicional, exige 24 cuotas de $220 y un cargo inicial de $180 pagado aparte.
El nuevo total sería $5,460: 24 × $220 + $180. La cuota baja $60, pero el desembolso futuro aumenta $420 frente a continuar. Son cifras educativas construidas para mostrar el método, no tasas, cotizaciones ni condiciones de una institución. Tampoco calculan una APR ni describen el saldo principal de los préstamos.
Puede que alguien valore ese alivio de efectivo porque evita un problema inmediato, pero conviene llamarlo por su nombre: menor pago mensual con mayor costo futuro bajo estos supuestos. Presentarlo como «ahorro» sin aclarar el horizonte ocultaría una parte esencial de la decisión.
Por qué dividir cargos entre ahorro mensual puede engañar
Una cuenta rápida toma el cargo de $180 y lo divide entre la reducción mensual de $60. El resultado es tres meses. Esa cifra parece un punto de recuperación, pero solo relaciona un costo inicial con un cambio de flujo mensual: no incorpora los seis meses adicionales de pagos del ejemplo.
Por eso no sirve, por sí sola, para demostrar ahorro durante toda la operación. Si los plazos fueran iguales y los demás supuestos coincidieran, podría ser una referencia preliminar de efectivo. Cuando los calendarios cambian, necesitas sumar todos los pagos pendientes y revisar qué ocurre después de la fecha en que terminaría el préstamo anterior.
El costo temporal también tiene una dimensión práctica. Una obligación que se extiende puede coincidir con gastos que hoy no existen. No necesitas asignar un precio ficticio a cada riesgo, pero sí mirar la fecha final y preguntarte si el alivio de hoy justifica mantener el compromiso durante más tiempo.
La comparación empieza hoy, no el día del préstamo original
Los intereses y cargos que ya pagaste forman parte de tu historia financiera, pero no desaparecen al refinanciar. Para elegir entre seguir o cambiar, necesitas comparar los desembolsos pendientes desde este momento. Mezclar todo lo pagado antes con el costo del nuevo préstamo puede producir una conclusión equivocada.
Pide el monto de cancelación del préstamo actual válido hasta una fecha concreta. El saldo mostrado en un estado de cuenta puede no incluir exactamente lo necesario para liquidar en otro día. Pregunta por intereses acumulados, cargos aplicables y procedimiento de pago, sin asumir que todos los contratos permiten anticipar bajo las mismas condiciones.
Después solicita una propuesta nueva que cubra esa cancelación y muestra aparte cualquier dinero adicional. Si recibes efectivo extra, ya no estás comparando operaciones equivalentes. Necesitas evaluar tanto el reemplazo de deuda como la nueva cantidad prestada; una cuota parecida puede ocultar más capital o más tiempo.
Los cargos nuevos deben tener un lugar claro
La FDIC explica en español que, además del interés, puede haber cargos al pedir prestado y que los cargos administrativos pueden descontarse antes de entregar los fondos. En una refinanciación, identifica cuáles se pagan aparte, cuáles se descuentan del desembolso y cuáles se financian. No sumes dos veces un costo ya incluido en el calendario ni omitas uno que sale de tu bolsillo al inicio.
La sección 1026.18 de Regulation Z (texto normativo en inglés) exige determinadas divulgaciones para operaciones cubiertas, según corresponda, como APR, monto financiado y total de pagos. Esos datos permiten ordenar la propuesta, pero no sustituyen el monto de cancelación de la deuda anterior ni la verificación de que el dinero alcance para cerrarla.
Si hay productos opcionales, pregunta si puedes excluirlos y cómo cambia la comparación. También revisa qué ocurre con productos asociados al contrato anterior y si existe algún ajuste aplicable. No presupongas una devolución: sus condiciones deben comprobarse en el documento correspondiente.
Ahorro, liquidez o menor duración: cuál cambia en tu propuesta
- Reducir costo: compara desembolsos futuros completos, sin efectivo adicional encubierto.
- Mejorar liquidez: mide la cuota nueva y reconoce cualquier aumento de costo o plazo.
- Acortar duración: revisa si el pago mayor es sostenible en meses difíciles.
- Cambiar riesgo: identifica si aparece una garantía o una tasa ajustable que antes no existía.
La orientación en español de la NCUA sobre consolidación de deudas recomienda evaluar los términos y posibles cargos, no solo la simplificación de pagos. Aunque consolidar y refinanciar no sean idénticos, compara el calendario completo: como muestra el ejemplo de esta guía, una cuota menor puede acompañarse de un plazo más largo y un costo mayor. Simplificar o bajar una cuota no prueba un ahorro total.
Dos cuentas que hay que conciliar durante el cambio
Si planeas liquidar también el nuevo préstamo antes de su vencimiento, prepara una comparación para esa fecha, no solamente para el calendario completo. Necesitarás supuestos coherentes sobre el interés, los cargos y el pago anticipado de ambas opciones. No basta con multiplicar la cuota por los meses que esperas mantenerlo, porque al final podría quedar un saldo por cancelar.
Cuando esos datos todavía no están disponibles, reconoce la incertidumbre. Puedes pedir una explicación de cómo se calcula la cancelación y construir escenarios claramente hipotéticos, pero no presentar como ahorro seguro una estimación incompleta. La mejor herramienta es una hoja que permita cambiar un supuesto y ver qué parte de la conclusión depende de él.
Confirma quién enviará la cancelación, en qué fecha y con qué referencia. Mantén atención al préstamo anterior hasta verificar que quedó liquidado. Una aprobación nueva o una transferencia iniciada no demuestra que el acreedor anterior recibió la cantidad correcta ni que la aplicó al cierre.
Revisa también débitos automáticos y próximos vencimientos para evitar un pago duplicado o un atraso durante la transición. Si sobra o falta dinero por diferencias de fecha, consulta cómo se resolverá. Guarda confirmación del cierre y del nuevo calendario; son dos comprobaciones distintas.
Si el objetivo era superar una dificultad inmediata de pago, pregunta también al acreedor actual qué opciones ofrece y cómo cambiarían el calendario. Compara esa respuesta con la refinanciación antes de descartar el contrato vigente. Al terminar el proceso, guarda por separado la confirmación de cierre anterior y el primer estado del préstamo nuevo: cada documento responde por una cuenta distinta.