PALs I y PALs II se diferencian en monto, duración y antigüedad de membresía, aunque ambos pertenecen al marco de cooperativas de crédito federales de Estados Unidos.
Montos, plazos y membresía: las diferencias entre PALs I y II
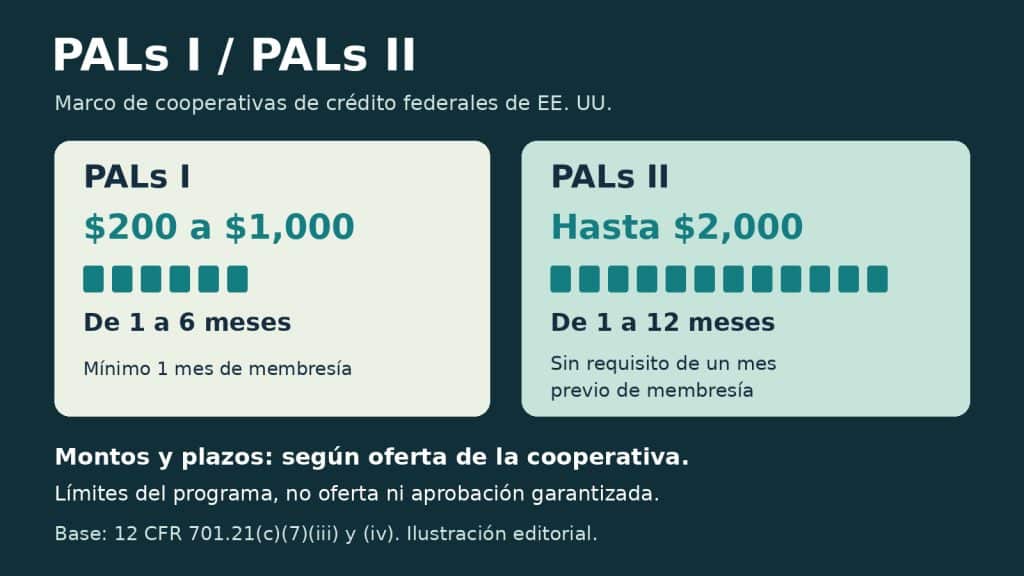
La sección 701.21(c)(7) del reglamento federal (texto normativo en inglés) establece condiciones para ambas modalidades. PALs I contempla principal de $200 a $1,000, vencimiento entre uno y seis meses y al menos un mes de membresía antes de recibirlo. PALs II admite principal de hasta $2,000 y vencimiento entre uno y doce meses, sin exigir ese mismo mes previo de membresía.
| Aspecto del marco | PALs I | PALs II |
|---|---|---|
| Principal | De $200 a $1,000 | Hasta $2,000 |
| Duración | De uno a seis meses | De uno a doce meses |
| Antigüedad previa | Al menos un mes como miembro | Sin ese requisito previo de un mes |
| Evaluación | Políticas de la entidad dentro del programa | Políticas de la entidad dentro del programa |
Esos valores son límites del marco, no una oferta de cualquier cooperativa ni condiciones garantizadas para el lector. Una institución puede elegir montos menores, plazos más acotados o no participar. Tampoco debe interpretarse la ausencia del mes previo en PALs II como desembolso instantáneo sin verificaciones.
Un programa específico dentro de un mercado amplio
La NCUA presenta en español los préstamos alternativos de día de pago y los distingue de otras opciones de monto reducido. Esa página describe las condiciones de PALs I; para PALs II y los detalles de ambas modalidades se necesita la norma citada. La regulación de PALs corresponde a cooperativas federales dentro de su marco normativo; no debe trasladarse automáticamente a bancos, financieras o cooperativas constituidas bajo reglas estatales.
La pertenencia a una cooperativa también necesita comprobarse. Cada institución puede tener criterios de membresía y políticas de crédito compatibles con las reglas que le corresponden. Establecer una membresía no significa recibir un préstamo, y la existencia de un límite regulatorio no obliga a ofrecer el monto máximo.
Antes de comparar, pide identificar por escrito si se trata de PALs I, PALs II o un producto distinto. Una etiqueta comercial como «alternativa al payday» no prueba que el préstamo esté estructurado bajo uno de estos programas. La denominación precisa determina qué condiciones tiene sentido revisar.
Las protecciones no convierten la cuota en gratuita
Los programas exigen amortización completa y restringen renovaciones que simplemente trasladen la obligación, con los matices previstos en la norma. También limitan la cantidad de PALs: en conjunto, no más de tres dentro de cualquier período móvil de seis meses y no más de uno a la vez. No se trata de un permiso para encadenar deudas indefinidamente.
La tarifa de solicitud debe reflejar costos reales de procesamiento y no superar $20 bajo estas modalidades. Eso no permite deducir que el costo total del préstamo sea solo esa tarifa. Debes revisar intereses, APR y pagos divulgados, y distinguir un límite regulatorio de la cantidad que efectivamente cobra la entidad.
PALs II añade una protección específica: la cooperativa no puede cobrar cargos por sobregiro o fondos insuficientes en la cuenta del prestatario conforme a su servicio de sobregiro en conexión con ese préstamo. La restricción figura en 701.21(c)(7)(iv)(A)(7); no debe convertirse en una promesa de que cualquier cuenta o transacción externa quedará libre de cargos.
Las condiciones de tasa necesitan comprobarse en la regla y en la propuesta vigente. Un porcentaje recordado de una publicidad antigua no demuestra la tasa de tu solicitud. Pide APR, intereses y tarifa de solicitud por separado para poder reconstruir el calendario sin suponer que «alternativo» significa gratuito.
Un gasto de $600 y seis meses: qué falta calcular
Ejemplo hipotético: necesitas $600 y consideras devolverlos en seis meses. Dividir solo el principal da $100 mensuales: $600 ÷ 6. Esa cifra no es la cuota del préstamo, porque faltan interés y cualquier cargo aplicable. Sirve como punto de partida para reconocer que la mensualidad real debe calcularse con las condiciones completas.
Si tu presupuesto apenas dispone de esos $100, no puedes concluir que el producto cabe sin conocer la cuota final. Pide un calendario y el costo total, además del efectivo que recibirías. Un monto pequeño también puede generar un desajuste cuando coinciden servicios, transporte y otras obligaciones.
El ejemplo tampoco demuestra elegibilidad. La evaluación puede requerir comprobantes de ingresos y otros datos conforme a las políticas de la institución. Pregunta por la documentación exacta y evita enviar archivos sensibles hasta confirmar que estás en el sitio y el canal oficiales de la cooperativa.
Qué comparar con otras soluciones para la urgencia
- Si el gasto original admite un plan de pago directo sin nuevo préstamo.
- Cuánto efectivo neto aporta cada alternativa y en qué momento.
- Qué cantidad total devolverías y con qué frecuencia.
- Si el pago depende de un ingreso incierto o ya disponible.
- Qué consecuencias tendría incumplir y con quién debes comunicarte.
La comparación no debe poner una tarifa plana junto a una APR como si fueran unidades equivalentes. Tampoco sirve comparar préstamos de distinta cantidad sin ajustar el objetivo. Primero identifica la necesidad mínima; después revisa propuestas que realmente la cubran y no agreguen dinero solo porque está disponible.
Cómo verificar que hablas con una cooperativa real
Comprueba el nombre legal y su condición institucional mediante canales oficiales, además de verificar si ofrece el programa. No entregues un pago a una persona que asegura gestionar membresías y garantiza aprobación. La regulación de PALs no convierte en legítimo a quien utiliza sus siglas en una llamada o anuncio.
Pregunta también quién administra la cuenta y qué canal atiende dificultades de pago. Una explicación útil incluye documentos y contactos verificables, no solamente una promesa de rapidez. Mantén una copia de las condiciones que evaluaste para poder comparar lo acordado con el estado posterior del préstamo.
Qué pedir antes de evaluar el pago
Un préstamo alternativo debe analizarse por su capacidad de resolver una necesidad sin crear otra obligación imposible de sostener. Si el pago exige conseguir un nuevo crédito al mes siguiente, la estructura no encaja con tu efectivo aunque cumpla límites regulatorios.
Cuando contactes a la cooperativa, pregunta: «¿Ofrecen PALs I, PALs II o un préstamo pequeño distinto? ¿Qué requisitos de membresía aplican y cuál sería el calendario completo para el monto que necesito?». Anota también el nombre del producto en el documento recibido. Si es otra modalidad, compara sus condiciones por sus propias reglas, no por los límites de esta tabla.